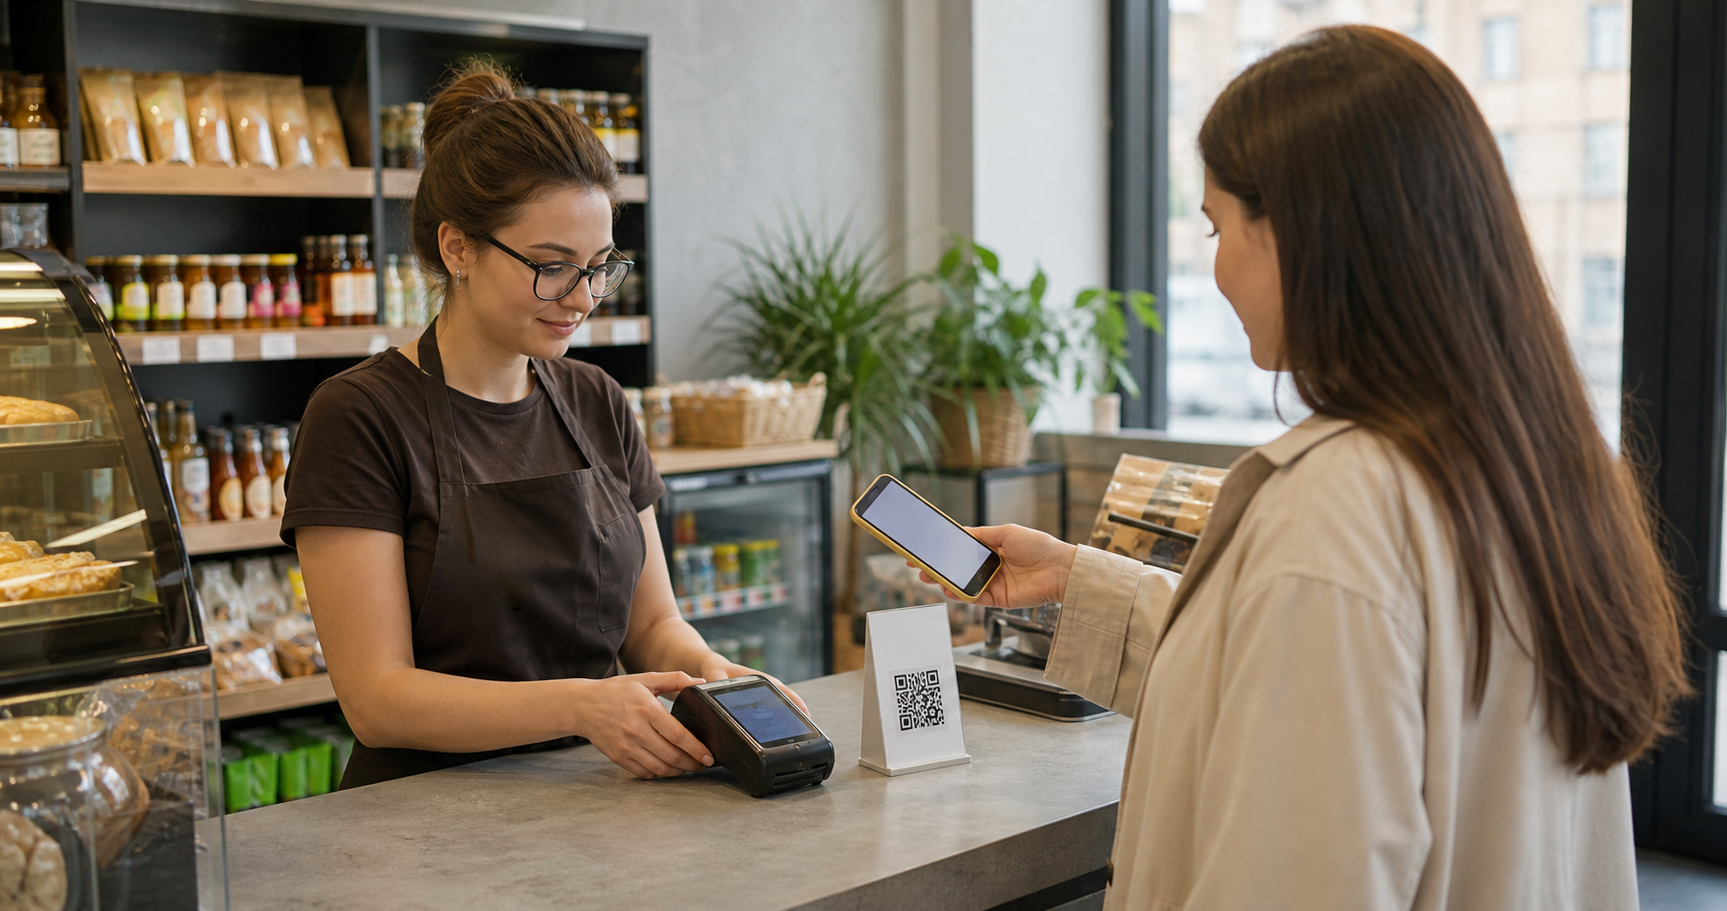
Покупатель прикладывает карту — магазин платит комиссию эквайеру. Покупатель сканирует QR-код СБП — комиссия обычно ниже, но оплата требует другого сценария на кассе. Поэтому вопрос не сводится к сравнению двух процентов: нужно посчитать стоимость платежа, скорость обслуживания, возвраты, кассу и долю покупателей, готовых платить каждым способом.
Ниже — практический расчёт для розничной точки без обещаний универсально «лучшего» решения.
Чем отличаются способы оплаты
При карточном эквайринге покупатель платит картой, телефоном или другим платёжным инструментом, а банк-эквайер организует приём и обработку операции. В договоре могут быть ставка, плата за терминал, минимальный оборот, стоимость связи и отдельные условия возвратов.
При оплате через Систему быстрых платежей покупатель сканирует QR-код либо нажимает кнопку оплаты на сайте и подтверждает перевод в банковском приложении. Магазину для этого нужен договор с банком — участником СБП, который поддерживает приём платежей. Отдельный договор с НСПК или Банком России не требуется.
Главное различие для собственника — не техника перевода денег, а итоговая стоимость и удобство реального потока покупателей.
Сколько стоит приём оплаты через СБП
По данным Банка России, комиссия для бизнеса зависит от вида деятельности. В целом она не превышает 0,7% суммы платежа, для ряда социально значимых категорий — 0,4%, для организаций сферы ЖКХ — 0,2%. Одновременно действует предельная сумма комиссии за одну операцию: для ставок 0,4% и 0,7% — не более 1 500 рублей, для оплаты ЖКУ — не более 10 рублей.
Это максимальные уровни. Фактический тариф, подключение, оборудование и дополнительные услуги нужно проверять в предложении конкретного банка.
Например, если магазин принимает через СБП 1 000 000 рублей в месяц по ставке 0,7%, расчётная комиссия составит 7 000 рублей. При ставке 0,4% — 4 000 рублей.
Но экономия появится только на той части оборота, которую покупатели действительно проведут через СБП.
Как считать карточный эквайринг
У эквайринга нет одной ставки для всех компаний. На цену могут влиять:
- вид бизнеса и средний чек;
- месячный оборот;
- доля онлайн- и офлайн-платежей;
- используемые терминалы;
- срок зачисления денег;
- минимальная комиссия или обязательный оборот;
- дополнительные сервисы банка.
Поэтому сравнивать нужно не рекламную ставку «от», а письменный расчёт для своей точки.
Формула месяца выглядит так:
Стоимость карточного эквайринга = процент с оборота + аренда или обслуживание терминалов + связь и дополнительные услуги + другие платежи по договору.
Отдельно уточните, возвращает ли банк комиссию при возврате покупки. Механика зависит от договора и способа проведения операции.
Пример: магазин с оборотом 2,4 млн рублей
Предположим, безналичный оборот магазина — 2,4 млн рублей в месяц.
Вариант 1: весь оборот проходит по картам с условной ставкой 1,8%. Комиссия составит 43 200 рублей без учёта терминалов и дополнительных услуг.
Вариант 2: половина покупателей платит картами, половина — через СБП. Тогда:
- карты: 1,2 млн × 1,8% = 21 600 рублей;
- СБП: 1,2 млн × 0,7% = 8 400 рублей;
- общая комиссия = 30 000 рублей.
Разница с первым вариантом — 13 200 рублей в месяц. За год при неизменном обороте это 158 400 рублей.
Это условный пример, а не обещание экономии. В реальности нужно подставить свой договор, стоимость терминалов и фактическую долю СБП.
Почему полностью отказываться от карт рискованно
Низкая комиссия не означает, что СБП должно остаться единственным способом оплаты.
Часть покупателей привыкла платить картой или телефоном и не хочет открывать банковское приложение. У кого-то разряжен телефон, нет связи либо приложение временно недоступно. Иногда человек рассчитывает на бонусы своего банка по карточной покупке.
Если на кассе оставить только QR-код, магазин может потерять часть продаж или увеличить время обслуживания. Особенно это заметно при очереди и небольшом среднем чеке.
Практическая модель для большинства точек — не «карты против СБП», а два способа одновременно. Покупатель выбирает удобный, а магазин постепенно увеличивает долю более дешёвого канала без ухудшения сервиса.
Статический и динамический QR-код
Статический QR-код одинаков для всех покупок. Кассир или покупатель указывает сумму вручную, если решение не интегрировано с кассой. Такой вариант проще запустить, но при большом потоке повышается риск ошибки: неверной суммы, оплаты не того заказа или проверки по скриншоту вместо реального статуса операции.
Динамический QR-код формируется под конкретную покупку и уже содержит нужные данные. Его удобнее связать с кассой и учётной системой. Для магазина с очередью это обычно безопаснее и быстрее, хотя интеграция может потребовать дополнительных работ или тарифа.
Кассиру недостаточно увидеть на телефоне покупателя надпись «успешно». Статус платежа должен прийти от банка или платёжного решения магазина.
Кассовый чек нужен при обоих способах
СБП не отменяет применение контрольно-кассовой техники. ФНС указывает, что оплата товаров или услуг через СБП является расчётом с использованием электронного средства платежа. Чек нужно сформировать в установленный момент и передать покупателю в предусмотренной форме.
Задача собственника — проверить, что касса, СБП и учётная система правильно связывают оплату с заказом. Иначе деньги поступят, но в учёте появятся расхождения.
Что проверить до подключения
Запросите у банка или провайдера письменные ответы на десять вопросов:
- Какая ставка действует именно для вашего вида деятельности?
- Есть ли минимальная комиссия или обязательный оборот?
- Сколько стоят терминалы, QR-оборудование и связь?
- Когда деньги зачисляются на расчётный счёт?
- Как проводится полный и частичный возврат?
- Возвращается ли первоначальная комиссия?
- Как кассир получает подтверждение успешной оплаты?
- Есть ли интеграция с вашей кассой и учётной системой?
- Как выгружается реестр операций для бухгалтерии?
- Что произойдёт при сбое интернета или банковского приложения?
Проведите тест на одной кассе
Перед массовым внедрением включите СБП на одной кассе или в одной точке на две–четыре недели. Зафиксируйте:
- долю оплат через СБП;
- среднее время операции;
- количество ошибок и отмен;
- фактическую комиссию;
- обращения покупателей;
- расхождения между банком, кассой и учётом.
После теста будет понятно, даёт ли новый способ реальную экономию и можно ли ненавязчиво предлагать его большему числу покупателей.
Вывод
СБП обычно выигрывает по размеру комиссии, а карточный эквайринг — по привычности для покупателя. Поэтому разумная стратегия магазина — сохранить оба канала, автоматизировать подтверждение платежа и считать итоговые расходы по каждому из них.
Не сравнивайте только две процентные ставки. Посчитайте терминалы, интеграцию, возвраты, скорость кассы и долю покупателей. Именно этот расчёт покажет, какой способ выгоднее вашему магазину.
Официальные источники
- Банк России: Система быстрых платежей
- НСПК: вопросы и ответы для бизнеса о СБП
- ФНС России: формирование кассового чека при оплате через СБП
Материал носит общий информационный характер. Тарифы и условия банков меняются; перед подключением проверьте действующий договор и требования к ККТ. Дата проверки источников: 19 августа 2026 года. Иллюстрации созданы с помощью ИИ.