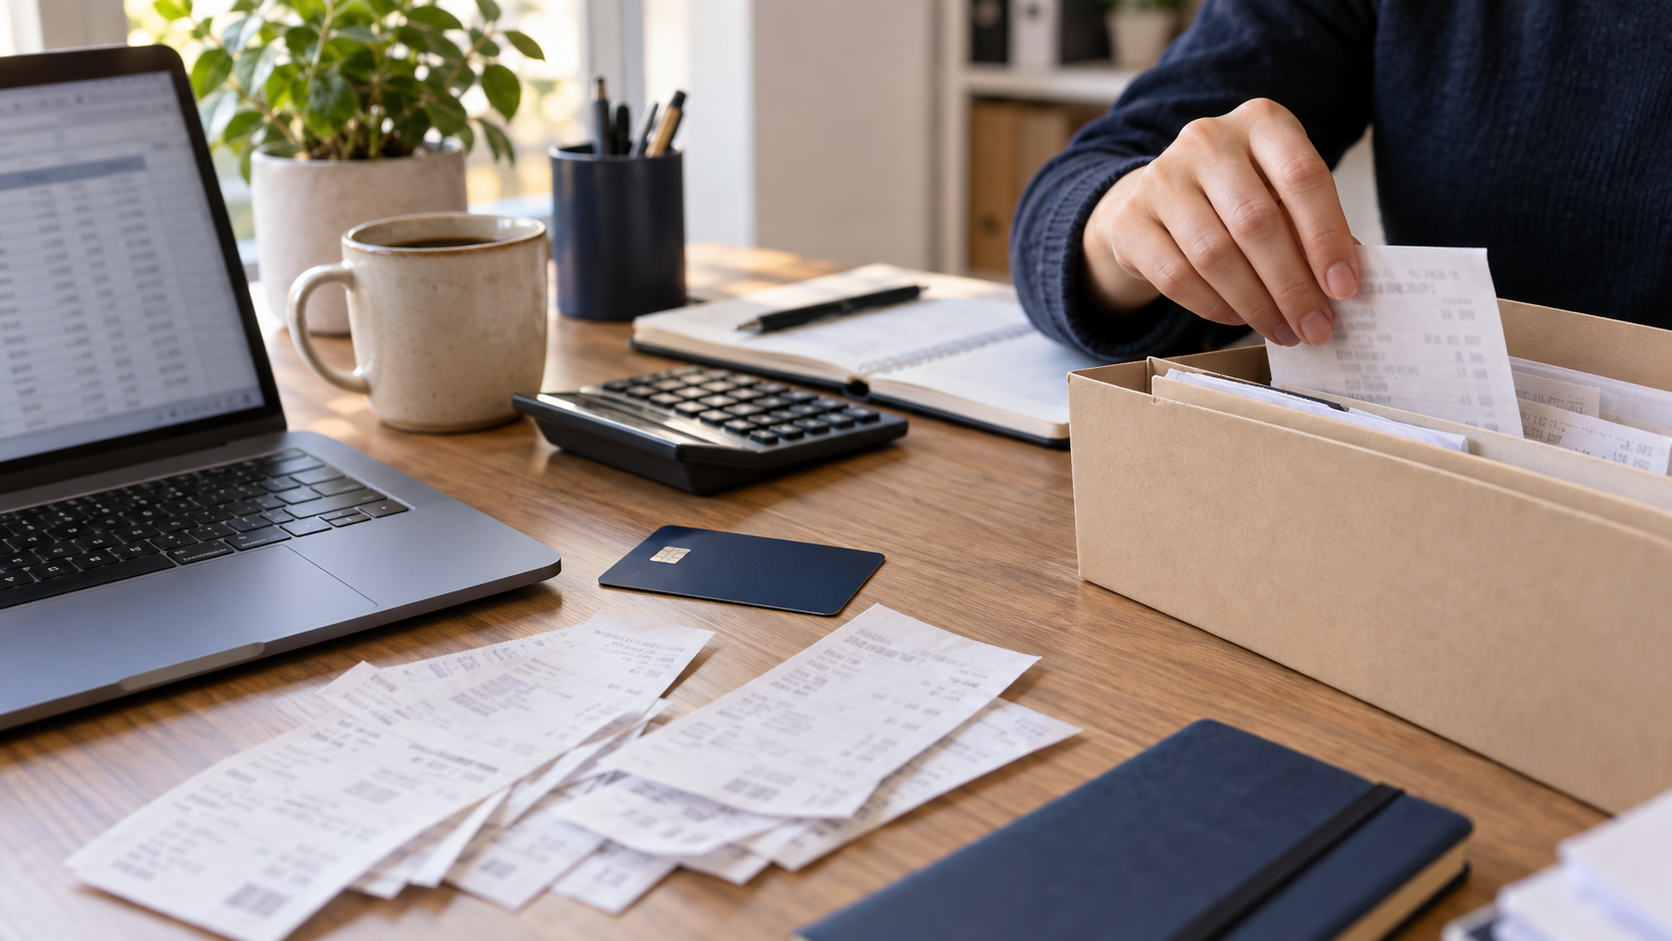
Бизнес-картой удобно оплатить бензин, гостиницу, рекламу или срочную покупку для офиса. Проблема обычно возникает позже: деньги со счёта списались, а бухгалтер не понимает, что именно куплено и почему это расход компании.
Выписка банка подтверждает сам платёж, но не доказывает его деловую цель. Поэтому бизнес-карта — не «кошелёк директора», а инструмент расходования денег ООО.
Главное правило бизнес-карты
Перед оплатой нужно ответить на три вопроса:
- Зачем эта покупка нужна компании?
- Какими документами подтвердить оплату и получение товара или услуги?
- Как покупка будет отражена в учёте?
Статья 9 закона № 402-ФЗ требует оформлять каждый факт хозяйственной жизни первичным документом. Для налога на прибыль дополнительно действует статья 252 НК РФ: расход должен быть обоснован, подтверждён документами и связан с деятельностью, направленной на получение дохода.
На других налоговых режимах порядок признания расходов отличается, но базовый принцип остаётся: одной банковской выписки недостаточно.
Что обычно можно оплачивать бизнес-картой
Если покупка действительно нужна ООО, картой обычно оплачивают:
- канцтовары, расходные материалы и хозяйственные товары;
- инструменты, компьютерную технику и оборудование;
- рекламу, связь, программы и облачные сервисы;
- билеты, гостиницы и такси в деловых поездках;
- топливо и обслуживание транспорта, используемого компанией;
- доставку, почтовые и курьерские услуги;
- участие сотрудников в конференциях и обучении;
- представительские мероприятия с клиентами и партнёрами.
Сам факт того, что терминал принял карту, ещё не означает, что расход автоматически уменьшит налог.
Например, ресторан можно оплатить бизнес-картой. Но для признания представительских расходов понадобятся деловая цель, сведения о мероприятии и участниках, внутренний отчёт и документы заведения. Обычный личный ужин директора расходом компании от этого не становится.
Какие документы собирать
Универсального комплекта для любой покупки нет. Чем дороже или необычнее операция, тем подробнее должна быть её история.
Практический комплект выглядит так:
- банковская выписка или подтверждение операции;
- кассовый чек с понятным перечнем товаров или услуг;
- УПД, накладная, акт, счёт или другой документ поставщика — когда он соответствует характеру покупки;
- внутренний отчёт сотрудника либо авансовый отчёт по форме, принятой компанией;
- подтверждение того, что покупка получена и используется ООО.
Для техники это может быть документ о принятии имущества к учёту. Для рекламы — договор, акт и отчёт рекламной площадки. Для поездки — приказ или другое обоснование, билеты и гостиничные документы. Для топлива — чек и документы, позволяющие связать поездку с деятельностью компании.
При покупке от имени ООО лучше сразу сообщить об этом продавцу и попросить оформить документы на организацию. Банковский слип без наименования приобретённого товара подтверждает проведение платежа, но не раскрывает содержание покупки.
Какие операции вызывают вопросы
Особенно внимательно бухгалтер, банк или налоговая могут отнестись к следующим ситуациям:
- продукты, одежда, бытовая техника и товары для дома без объяснимой связи с бизнесом;
- гостиницы, рестораны и такси в выходные без документов о деловой поездке;
- регулярные подписки на сервисы, которыми компания фактически не пользуется;
- покупка электроники без принятия её на учёт;
- переводы физическим лицам без договора, акта и понятного назначения;
- частое снятие наличных через несколько корпоративных карт;
- расходы, по которым чек потерян, нечитаем или не содержит состава покупки.
Банк вправе запросить документы, подтверждающие экономический смысл и законность операций. Сам запрос ещё не означает нарушение. Но чем понятнее документы и связь платежа с реальной деятельностью, тем проще на него ответить.
Если личная покупка случайно оплачена бизнес-картой, нужно сразу сообщить бухгалтеру и вернуть деньги ООО. Невозвращённые и не подтверждённые подотчётные суммы при определённых обстоятельствах могут быть признаны доходом физического лица с налоговыми последствиями.
Что учесть при снятии наличных
После снятия наличных из банковской выписки уже невозможно понять, куда они потрачены. Поэтому компании нужно оформить передачу денег под отчёт, установить внутренний срок представления документов и потребовать возврата остатка.
Если наличными рассчитываются две организации или организация и ИП, действует лимит — не более 100 000 рублей в рамках одного договора. Это ограничение относится именно к наличным расчётам.
Чек-лист собственника
Перед выдачей бизнес-карты:
- определите, кто вправе ею пользоваться;
- установите лимиты и разрешённые категории расходов;
- утвердите порядок отчётности и возврата денег;
- запретите личные покупки и передачу карты другим людям.
После каждой покупки:
- сохраните электронный или бумажный чек;
- проверьте, что в нём указаны товары или услуги;
- получите УПД, накладную либо акт, если они нужны;
- кратко запишите деловую цель расхода;
- передайте документы бухгалтеру в установленный компанией срок.
Бизнес-карта действительно экономит время, если у каждой операции есть понятная цель и комплект документов.
Материал носит общий информационный характер. Порядок оформления конкретной операции лучше согласовать с бухгалтером с учётом налогового режима и учётной политики компании.
Официальные источники
- Федеральный закон № 402-ФЗ «О бухгалтерском учёте»
- Банк России: правила наличных расчётов, Указание № 5348-У